Temps de lecture : 6 min
Focus : Bilan AEW 2026 – Analyses S&P Global Energy & Retours d'expérience brésiliens
L’Afrique s’apprête à changer d’échelle dans le déploiement des énergies renouvelables. D'ici 2035, le continent devrait installer 134 GW de capacités renouvelables supplémentaires, soit près de quatre fois le volume déployé au cours de la dernière décennie (25 à 35 GW).
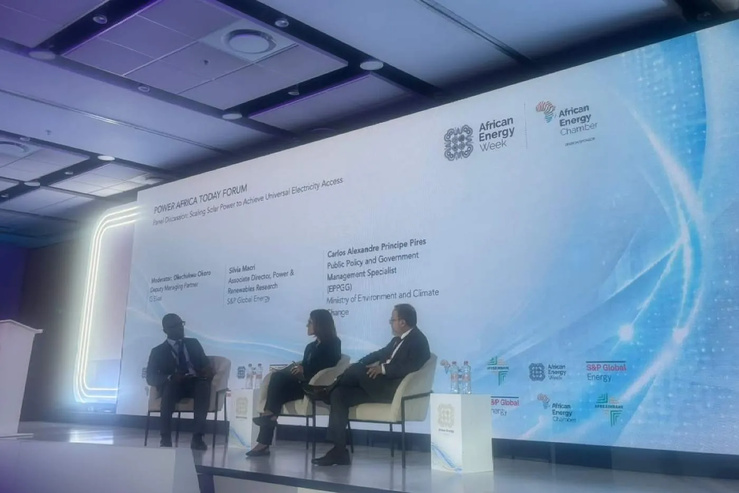
Révélé par Silvia Macri, directrice associée chez S&P Global Energy lors de l’African Energy Week (AEW) 2026, ce bond quantitatif illustre l'accélération de la transition énergétique africaine. Toutefois, l'essor massif de la production décentralisée (autoproduction, solaire commercial et industriel, hors-réseau) fait émerger un paradoxe stratégique : sans cadre réglementaire adapté, l'autonomie des consommateurs risque d'asphyxier financièrement les compagnies nationales d'électricité.
La poussée record des équipements chinois et l'essor du hors-réseau
Le sous-sol de cette croissance exponentielle est déjà visible dans les flux commerciaux transfrontaliers. En 2025 et 2026, les livraisons d'équipements photovoltaïques en provenance de Chine vers le continent ont atteint le niveau record de 20 GW.
- Les marchés moteurs : le Nigéria, l'Afrique du Sud et l'Afrique du Nord captent la majorité de ces volumes, suivis par une expansion rapide dans plusieurs pays d'Afrique australe.
- Le moteur de l'autoproduction : une part prépondérante de ces équipements alimente la production décentralisée. Les entreprises commerciales, les banques et les PME industrielles équipent leurs toitures pour sécuriser leur approvisionnement, tandis que les installations hors-réseau (off-grid) poursuivent leur progression dans les zones rurales.
- La zone d'ombre statistique : S&P Global Energy souligne toutefois une limite critique : le manque de centralisation des données sur les systèmes hors-réseau rend complexe la cartographie exacte de cette capacité réelle à l'échelle continentale.
Le paradoxe de l'autoproduction : menace sur les opérateurs historiques
Si l'autoproduction répond immédiatement au déficit d'accès à l'électricité, elle fragilise le modèle économique des fournisseurs historiques (utilities).
Lorsqu'une entreprise ou un ménage installe son propre système photovoltaïque, il réduit sa consommation auprès du réseau public. Cette perte de recettes pour les opérateurs nationaux réduit leur capacité de réinvestissement et d'entretien des infrastructures réseau indispensables pour l'ensemble de la collectivité.
« Pour survivre et réinvestir, le fournisseur d'électricité a besoin des revenus générés par les factures d'électricité. L'essor non régulé du solaire raccordé au réseau crée un risque d'asphyxie financière pour les opérateurs nationaux », a déclaré Silvia Macri, directrice associée, S&P Global Energy
Trois piliers réglementaires doivent désormais être construits en parallèle par les États :
. L'encadrement des projets à grande échelle (Utility-scale) ;
. La régulation de la production décentralisée (injection, autoproduction, net-metering) ;
. La structuration du marché de la revente d'électricité de gré à gré.
Le retour d'expérience du Brésil : anticiper la « courbe en canard » et le gaspillage de production
Pour éclairer les défis africains, le retour d'expérience du Brésil — dont la capacité solaire a atteint 45 GW (avec un tiers ajouté uniquement en 2025) — offre des enseignements cruciaux.
Selon Carlos Alexandre Principe Pires, du ministère brésilien de l’Environnement et du Changement climatique, le développement incontrôlé du solaire décentralisé a généré une « courbe en canard » marquant un fort déséquilibre :
. Surproduction diurne : en milieu de journée, la production solaire franchit un pic qui dépasse la demande instantanée du réseau, obligeant les opérateurs à interrompre la production (jusqu'à 20 % d'énergie solaire purement gaspillée lors des pics).
. Consommation flexible & Data Centers IA : pour résorber ce gaspillage, le Brésil étudie des politiques de décalage de la demande, notamment en incitant l'implantation de centres de données dédiés à l'Intelligence Artificielle, grands consommateurs d'énergie capables de moduler leur demande pendant les heures de surproduction solaire.
Pour les ministères de l'Énergie, les régulateurs de l'UEMOA/CEDEAO et les entreprises du secteur en Afrique de l'Ouest, l'urgence ne réside pas uniquement dans l'installation de panneaux solaires, mais dans la modernisation des architectures de marché :
. Réformer la tarification du réseau : structurer des tarifs d'utilisation du réseau (grid code) équitables pour les autoproducteurs afin qu'ils contribuent au maintien de l'infrastructure nationale.
. Planifier l'intégration du stockage (BESS) : coupler systématiquement les autorisations solaires à des solutions de stockage par batterie pour éviter la saturation du réseau en milieu de journée.
. Attirer les consommateurs flexibles : tirer parti des pics de production solaire diurnes pour alimenter les industries de transformation minière, le pompage agricole et les nouveaux hubs de données régionaux.
En résumé : L'Afrique ne manque pas de soleil ni d'équipements, mais de cadres réglementaires capables de concilier l'initiative privée décentralisée avec la viabilité financière des réseaux publics d'électricité.