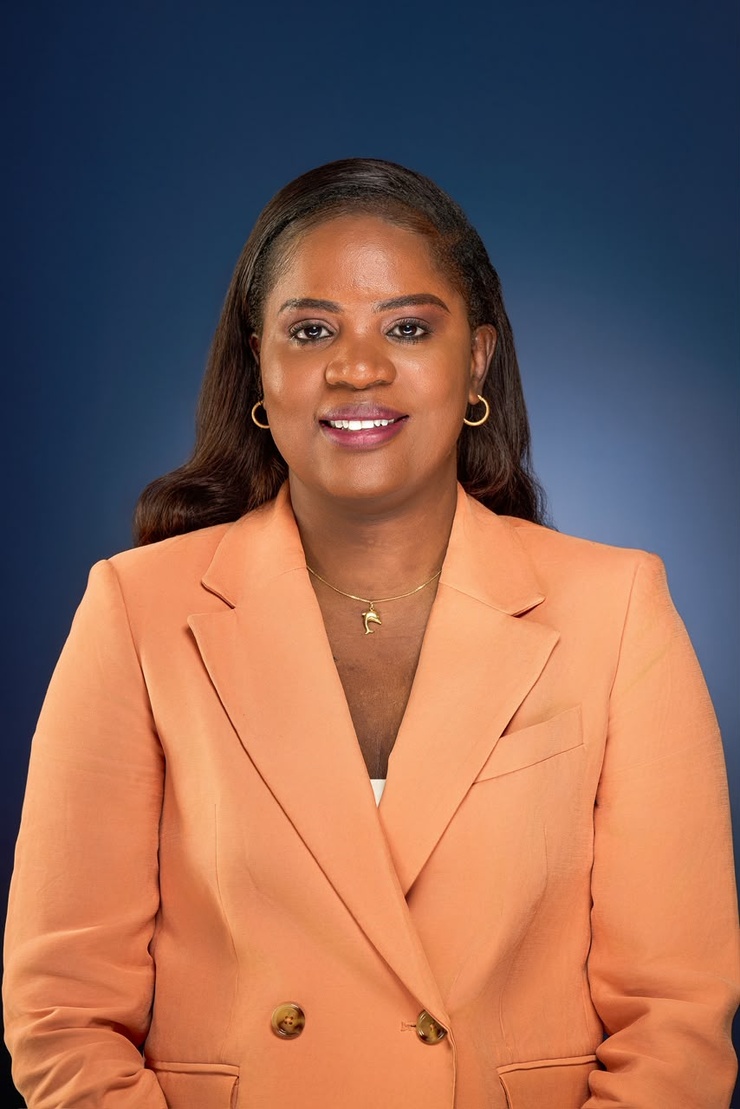
En réponse à l’Enquête EMA portant sur l’Impact des mises à jour du Groupe d’action financière (GAFI) sur la conformité bancaire en Afrique de l'Ouest, la directrice de la Conformité et du Contrôle permanent de la Banque nationale pour le développement économique (BNDE) du Sénégal, Mame Diabou Ndiaye, apporte un éclairage de terrain direct, concret et hautement qualifié. Elle contient plusieurs révélations d'une importance capitale qui crédibilisent énormément notre dossier d'analyse :
- Le diagnostic lucide sur le Registre des bénéficiaires effectifs (RBE) : la BNDE pointe du doigt que les données publiques du RBE restent incomplètes ou limitées aux entités immatriculées jusqu'en 2025. C'est un scoop de terrain majeur pour le secteur extractif (mines, énergie, hydrocarbures).
- Le retour d'expérience sur la liste grise : la BNDE rappelle que les banques sénégalaises ont vécu directement dans leur chair le de-risking et les exigences accrues de vigilance (EDD) jusqu'au retrait du Sénégal de la liste grise en octobre 2024.
- Le virage des paiements instantanés (P-SPI) & e-KYC : l'obligation de passer d'un contrôle de conformité a posteriori à une prise de décision en temps réel pour bloquer les flux suspects avant l'exécution irréversible des transferts instantanés.
Mise à jour de la cartographie des risques :
EMA : Suite aux dernières décisions plénières du GAFI (mouvements sur les listes grise et noire), sous quel délai et selon quelles modalités vos équipes actualisent-elles la classification des risques clients et contreparties au sein de votre établissement ?
Mame Diabou Ndiaye : À la suite de chaque communication du GAFI relative aux évolutions des juridictions soumises à une surveillance renforcée (liste grise) ou faisant l’objet d’un appel à l’action (liste noire), la Direction de la Conformité procède à une revue sans délai du référentiel des pays à risque et analyse les éventuels impacts sur la classification des risques de la clientèle et des contreparties.
Sur le plan opérationnel, cette revue est engagée dans les jours suivant la publication officielle du GAFI et au plus tard dans les trente jours, avec pour objectif d’actualiser le référentiel et d’identifier, dans les meilleurs délais, les relations concernées.
La démarche s’effectue notamment selon les étapes suivantes :
- mise à jour du référentiel pays sur la base des publications officielles du GAFI
- identification des clients, bénéficiaires effectifs, mandataires, contreparties et flux présentant un lien avec les juridictions concernées ;
- réévaluation du niveau de risque des relations identifiées, en tenant compte non seulement du pays concerné, mais également des autres facteurs de risque liés au profil du client, à son activité, à la nature de la relation, aux produits et services utilisés et au comportement transactionnel ;
- mise en œuvre, lorsque le niveau de risque le justifie, de mesures de vigilance renforcée, pouvant notamment conduire à une actualisation des informations KYC, à un renforcement de la surveillance des opérations et à une revue de la relation d’affaires ;
- traçabilité des diligences effectuées et mise à jour des outils et référentiels de classification des risques.
Bénéficiaires Effectifs (UBO) :
EMA : L'identification et la vérification des bénéficiaires effectifs restent un point de focalisation majeur du GAFI. Quelles sont aujourd'hui les principales difficultés opérationnelles que vous rencontrez sur le terrain pour valider les UBO des entreprises (notamment dans les secteurs à risque comme les mines, l'énergie ou les hydrocarbures) ?
Mame Diabou Ndiaye : Les principales difficultés opérationnelles rencontrées sur le terrain dans le cadre de l’identification et de la vérification des bénéficiaires effectifs (UBO) se résument principalement aux points suivants :
- L’incomplétude et le défaut de mise à jour des registres publics : bien que le Registre des Bénéficiaires Effectifs (RBE) soit accessible, les informations qui y sont disponibles ne sont pas toujours actualisées. Certaines données semblent notamment limitées aux entreprises immatriculées ou déclarées jusqu’en 2025. Cette situation peut compliquer la vérification des évolutions récentes de l’actionnariat, des changements de contrôle ainsi que l’identification des bénéficiaires effectifs d’entités nouvellement créées ou ayant fait l’objet de modifications récentes.
- La difficulté de vérification de l’identité des bénéficiaires effectifs finaux : la collecte et l’actualisation des pièces justificatives d’identité des UBO constituent une difficulté récurrente, particulièrement lorsque les bénéficiaires effectifs ou les actionnaires ultimes sont établis en dehors de la zone UEMOA. L’accès aux documents officiels et leur vérification auprès de sources fiables peuvent alors nécessiter des diligences complémentaires et allonger les délais de mise en conformité des dossiers.
- La complexité des structures capitalistiques et des chaînes de contrôle, notamment dans les secteurs extractifs : les secteurs des mines, de l’énergie et des hydrocarbures présentent fréquemment des structures d’actionnariat complexes et transfrontalières, comprenant notamment plusieurs niveaux de holdings, des joint-ventures ou, dans certains cas, des structures impliquant des entités publiques. Cette complexité rend plus difficile la détermination de la personne physique exerçant, en dernier ressort, le contrôle ou la maîtrise effective de l’entité et nécessite des diligences renforcées pour documenter la chaîne de propriété et de contrôle.
- La difficulté d’appréciation du risque associé à certaines chaînes de détention : lorsque les informations disponibles sont insuffisantes ou contradictoires, notamment en présence de structures interposées ou de bénéficiaires effectifs situés dans plusieurs juridictions, l’identification des éventuelles personnes politiquement exposées (PPE), des liens avec des personnes ou entités à risque et des situations de prête-nom peut nécessiter des vérifications complémentaires auprès de sources indépendantes.
Relations de correspondance bancaire (De-risking) :
EMA : Observez-vous une pression accrue ou de nouvelles exigences de la part de vos banques correspondantes internationales lors du traitement des flux transfrontaliers liés aux pays sous surveillance ?
Mame Diabou Ndiaye : Oui, nous observons une pression constante et accrue de la part de nos banques correspondantes internationales, notamment en matière de connaissance de la clientèle, de traçabilité des flux et de justification des transactions.
Conformément aux recommandations du GAFI, les transactions liées aux pays inscrits sur la liste grise appellent très souvent à une vigilance renforcée (EDD), une règle strictement appliquée par les correspondants bancaires. Ces derniers multiplient les demandes d'informations complémentaires sur l'origine des fonds, la nature économique des transactions et l'identité des bénéficiaires effectifs.
Les établissements bancaires sénégalais, dont la BNDE, ont été directement confrontés à ce niveau d'exigence lorsque le Sénégal faisait lui-même l'objet d'une surveillance renforcée du GAFI. Le Sénégal a été retiré de la liste des juridictions sous surveillance renforcée en octobre 2024.
RegTech et Automatisation :
EMA : Quel rôle jouent les outils digitaux et l'intelligence artificielle dans vos processus actuels de filtrage des transactions et de détection des anomalies ?
Mame Diabou Ndiaye : Les outils digitaux et l'intelligence artificielle (IA) jouent un rôle désormais indispensable dans l'optimisation de nos processus de filtrage et de détection en permettant :
- Le filtrage des fausses alertes en temps réel, afin de réduire la charge opérationnelle des équipes et de concentrer les efforts sur les alertes présentant un risque réel ;
- La détection des comportements transactionnels inhabituels, au-delà du seul critère des montants, à partir d’algorithmes et de règles d’analyse permettant d’identifier les écarts par rapport au profil habituel du client et les schémas transactionnels atypiques.
Leçon / Recommandation :
EMA : Quel est, selon vous, le principal défi auquel les directions de la conformité en Afrique de l'Ouest devront faire face d'ici la fin de l'année pour maintenir l'alignement avec les standards internationaux ?
Mame Diabou Ndiaye : À notre avis, d’ici à la fin de l’année, les directions de la Conformité en Afrique de l’Ouest devront relever deux défis majeurs afin de maintenir leur alignement avec les standards internationaux :
- Pérenniser la sortie du Sénégal de la « liste grise » du GAFI : il s’agit désormais de démontrer concrètement et durablement aux évaluateurs internationaux l’effectivité et l’efficacité des dispositifs de contrôle. Les établissements financiers doivent être en mesure de démontrer, à travers des pistes d’audit complètes, fiables et documentées, qu’ils maîtrisent effectivement leurs flux financiers et appliquent de manière systématique les obligations en matière de LBC/FT/FP
- Maîtriser la conformité en temps réel face à la digitalisation des services financiers : l’avènement de services financiers de plus en plus instantanés impose une évolution profonde des dispositifs technologiques de contrôle. Les établissements doivent désormais être capables d’intégrer les contrôles de conformité directement dans les parcours digitaux et les chaînes de traitement des opérations, afin d'identifier et de traiter les risques au plus près de leur survenance.
Cette transformation s’articule notamment autour de deux enjeux opérationnels :
- Pour le e-KYC : mettre en place des dispositifs permettant la vérification digitale et à distance de l’identité du client, ainsi que le filtrage automatisé, en temps réel, des listes de sanctions et des personnes politiquement exposées (PPE) dès l’entrée en relation, tout en préservant la fluidité du parcours client.
- Pour les paiements instantanés (P-SPI) : être en mesure d’identifier et, lorsque cela est justifié par les règles de contrôle applicables, de bloquer ou suspendre une transaction suspecte dans un délai compatible avec le traitement instantané, avant que les fonds ne soient définitivement transférés et que les possibilités de récupération ne deviennent limitées. Le contrôle des flux ne peut plus reposer exclusivement sur une approche a posteriori ; il doit évoluer vers une surveillance et une prise de décision en temps réel.